先说当下主流行情区间,大家可以当作参考标尺。信用卡也就是贷记卡刷卡,稳定长期费率普遍在0.60%,没有封顶。借记卡也就是储蓄卡,费率偏低,大多在0.5%,并且带有单笔封顶,大额货款结算成本可控。大家耳熟能详的0.38%,是云闪付、微信支付宝小额扫码优惠通道,成本更低,不过有单笔限额,一旦超出额度,系统会自动切到标准刷卡费率,扣费立刻变高,这也是很多商户预期和实际不符的核心原因。
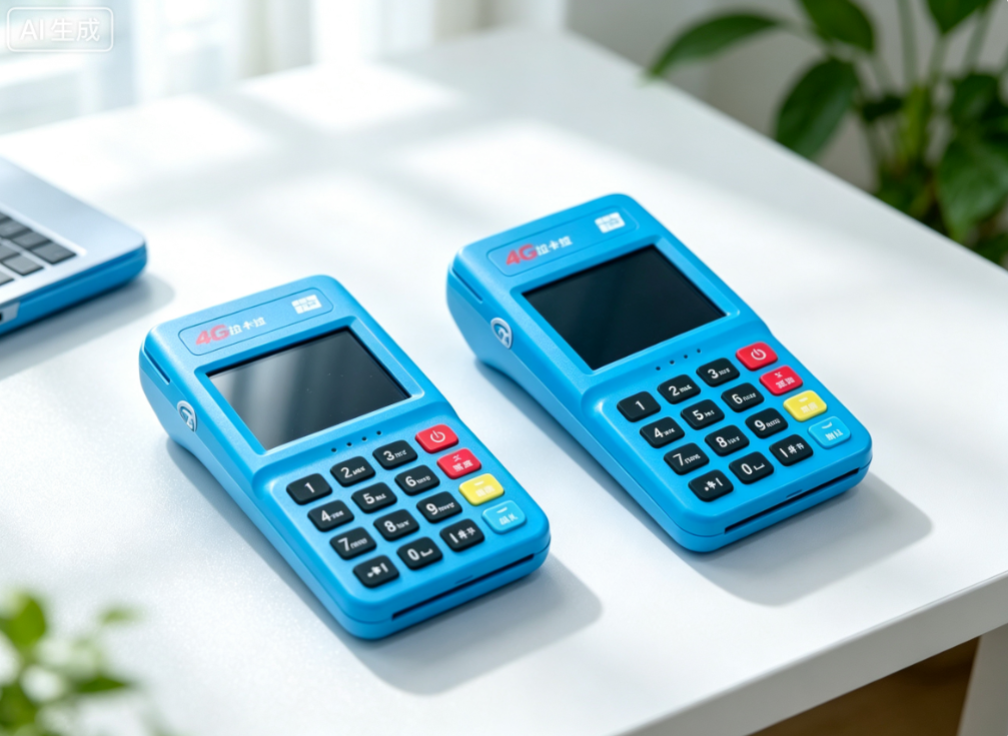
行情只是基础参考,真正拉开成本差距的,是附加增值费用,也是行业套路集中的地方。第一项是秒到服务费,T+1次日到账一般不额外收费,选择实时秒到,部分渠道会按笔单独加收费用,单笔金额不大,但每天交易笔数多,长期累积下来并不少。第二项是移动电签机的流量费,机器内置4G流量卡,大多按年度收取,保障外出、地下室、展会等场景网络稳定,这笔费用独立于手续费之外,很多推广不会主动告知。第三项就是机具押金,大量“免费领机”活动都会设置交易量考核,达标才原路退回押金,不达标直接扣除,它不属于手续费,但也是申领时必须核算的成本。
还有一个行情特点要清楚:同品牌,不同渠道费率不一样。支付机构划定成本底线,授权服务商可以在区间内自主调整政策。有些渠道薄利多销,有些渠道售后配套完善,费率会略高一点。不要单纯拿费率高低判断机具是否靠谱,远低于0.53%的长期信用卡报价,基本都是短期引流手段,后期大概率涨价,甚至叠加新增服务费。办理前务必确认三点:优惠期多久、到期后标准费率多少、调价会不会提前通知,口头承诺尽量留存记录。
同时要分清费率和机器安全的关系。费率再好看,也要确认是央行牌照一清机,资金直接清算到自己结算卡。二清、贴牌机具哪怕费率极低,资金存在截留风险,损失远大于省下的手续费。另外超市、加油站、民生类特殊商户,可以申请专项优惠费率,但资质审核严格,普通小微商户无法套用,不要轻信可以帮你改优惠类商户的说法,属于违规操作。
合规底线同样不能忽视,POS机仅限真实经营收款使用,虚构交易、套现会触发风控,造成资金冻结、账户受限。拿到机器激活后,一定要做一笔小额测试,在后台核对实际扣费,以协议和账单为准,不要只信业务员口头承诺。
当前POS机费率行情如何?重点都帮你划好了
总而言之,记住行情标尺:信用卡主流0.60%、借记卡带封顶、小额扫码0.38%以内。核算成本时把秒到费、流量费、押金一并算进去。选机不要一味追求最低价,收费透明、费率稳定、售后有人对接,才是更稳妥的选择,看懂行情背后的这些重点,就不容易踩坑。